
Die eigene Arbeitskraft ist für die meisten Menschen der größte Vermögenswert. Wer über 40 Jahre bis zur Rente rechnet, kommt schnell auf ein Lebensarbeitseinkommen von einer bis zwei Millionen Euro. Trotzdem sichern viele lieber ihr Smartphone oder das Auto ab als genau diese Einnahmequelle. Das ist ungefähr so, als würde man die Kaffeemaschine versichern und das Haus vergessen.
Dabei ist das Risiko real. Nach den Zahlen des Gesamtverbands der Versicherer wird statistisch jeder vierte Erwerbstätige mindestens einmal im Leben berufsunfähig. Die häufigste Ursache sind längst nicht mehr Unfälle auf der Baustelle, sondern psychische Erkrankungen. Sie stehen inzwischen für rund 38 Prozent aller Fälle, gefolgt von Krebs und Problemen am Bewegungsapparat. Es trifft also nicht nur den Dachdecker, sondern genauso die Büroangestellte.
Viele verlassen sich im Ernstfall auf den Staat. Doch die gesetzliche Erwerbsminderungsrente greift erst spät und fällt niedrig aus. Laut Deutscher Rentenversicherung gibt es die volle Rente nur, wenn man in irgendeinem Beruf weniger als drei Stunden täglich arbeiten kann – der erlernte Beruf spielt dabei keine Rolle. Wer noch drei bis sechs Stunden schafft, bekommt nur die halbe Rente. Eine private Berufsunfähigkeitsversicherung setzt genau hier an: Sie zahlt schon, wenn man den eigenen Beruf zu mindestens 50 Prozent nicht mehr ausüben kann.
Wie bei jedem Produkt, das wir hier auf den Prüfstand stellen, steckt der Unterschied im Detail. Zwei Tarife mit fast gleichem Beitrag können im Leistungsfall Welten auseinanderliegen. Wer verschiedene Anbieter nebeneinanderlegen möchte, findet auf Vergleichsportalen wie berufsunfähigkeitsversicherung.de einen ersten Überblick über Beiträge und Bedingungen. Den Testerblick ersetzt das nicht – aber es ist ein guter Startpunkt, um zu sehen, welche Klauseln überhaupt zur eigenen Situation passen.
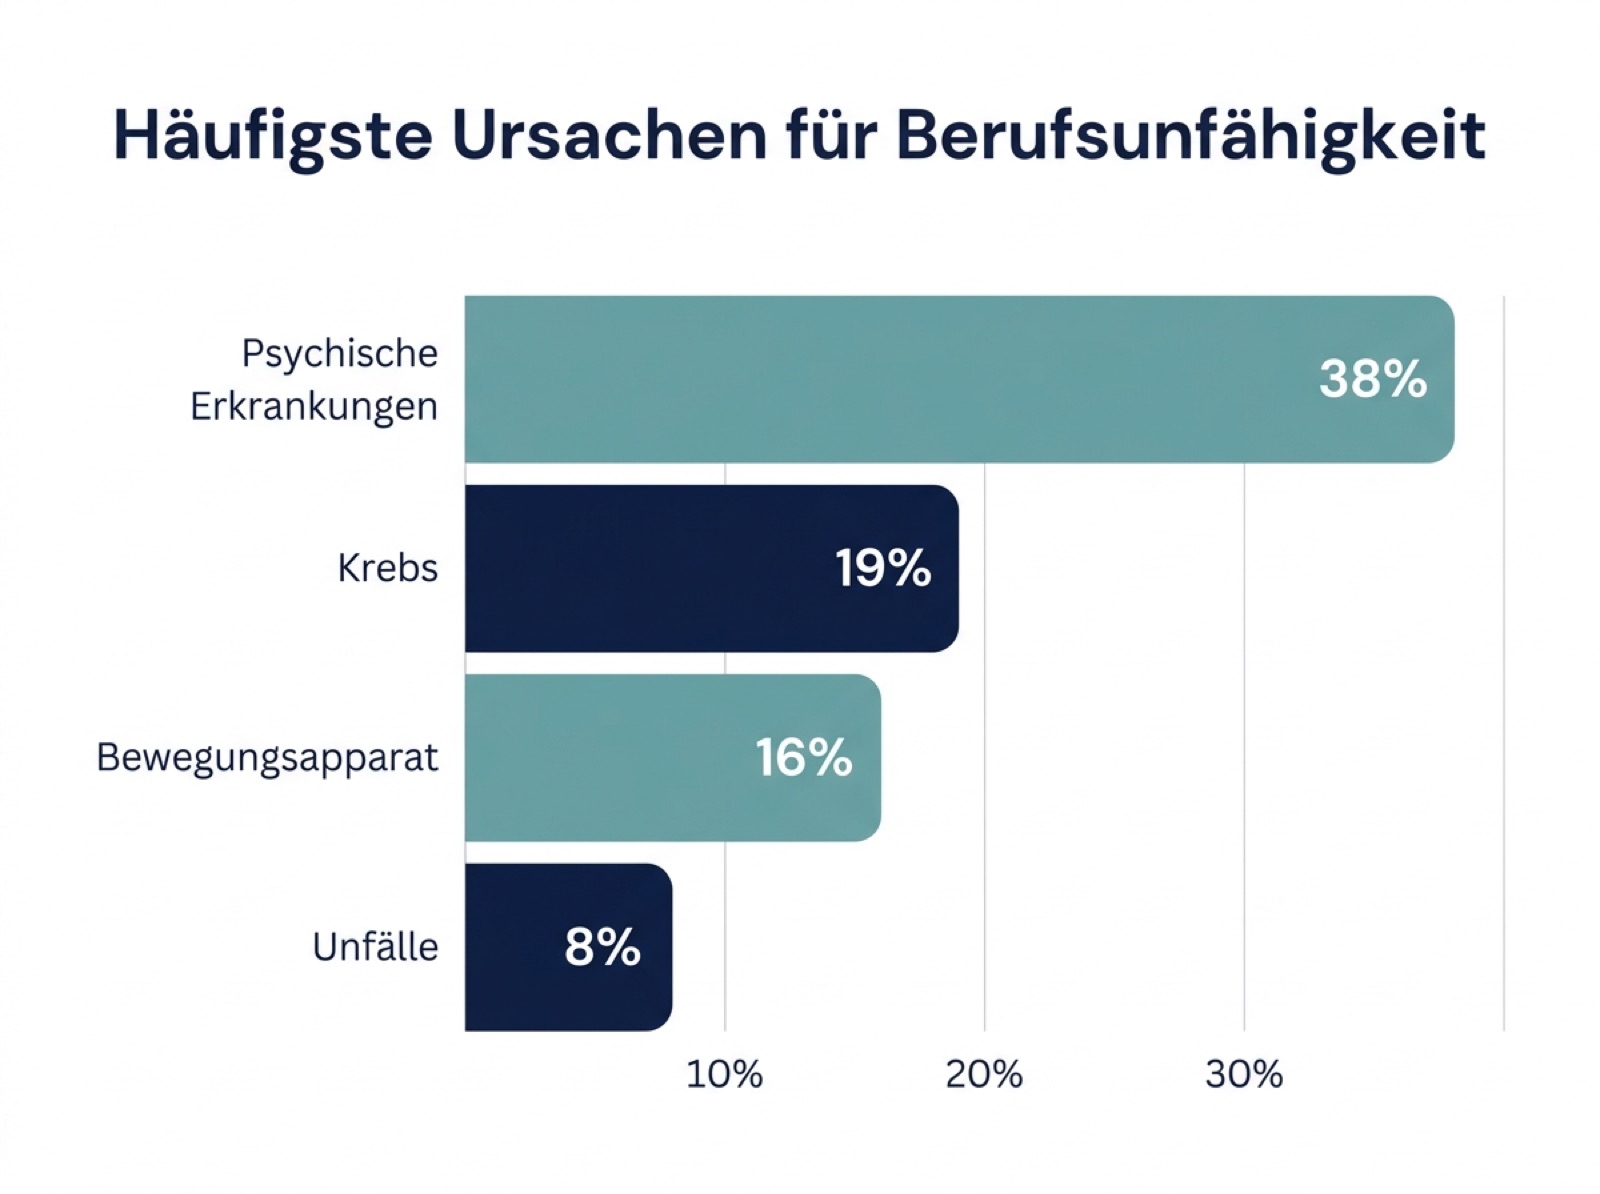
Psychische Erkrankungen sind heute die mit Abstand häufigste Ursache für Berufsunfähigkeit.
Die sieben Punkte, auf die wir im Test besonders achten
Nicht der Preis entscheidet über einen guten Tarif, sondern das Kleingedruckte. Diese sieben Kriterien trennen im Vergleich die Spreu vom Weizen.
1. Verzicht auf die abstrakte Verweisung
Das ist der wichtigste Punkt überhaupt. Verzichtet ein Versicherer auf die sogenannte abstrakte Verweisung, darf er einen im Leistungsfall nicht auf irgendeinen theoretisch machbaren anderen Job verweisen. Ein Chirurg mit zitternder Hand könnte sonst als Callcenter-Mitarbeiter gelten – und ginge leer aus. Gute Tarife schließen das aus. In unseren Vergleichen ist dieser Verzicht heute fast Standard, aber eben nur fast.
2. Die Nachversicherungsgarantie
Das Leben ändert sich: Heirat, Hausbau, Kinder, Gehaltssprung. Eine Nachversicherungsgarantie erlaubt es, die abgesicherte Rente später zu erhöhen, ohne die Gesundheitsfragen erneut zu beantworten. Wer mit Mitte 20 abschließt, sollte darauf besonders achten. Ähnlich wie bei einer guten Kauf-Checkliste für Produktvergleiche zählt hier, dass der Vertrag zur Lebensrealität passt und mitwachsen kann.
3. Ehrliche Gesundheitsangaben
Bei den Gesundheitsfragen wird gemogelt, was das Zeug hält – ein teurer Fehler. Verschweigt man Vorerkrankungen, kann der Versicherer im Leistungsfall die Zahlung verweigern. Besser: Vor dem Antrag eine anonyme Risikovoranfrage stellen und die eigene Patientenakte durchgehen. Rückenprobleme oder ein Besuch beim Psychologen führen nicht automatisch zur Ablehnung, aber sie müssen auf den Tisch.
Tarife nebeneinanderlegen und die Bedingungen Zeile für Zeile prüfen – so entsteht ein belastbarer Vergleich.
4. Die richtige Höhe der BU-Rente
Als Faustregel gilt: Die versicherte Monatsrente sollte bei rund 70 bis 80 Prozent des Nettoeinkommens liegen. Zu niedrig angesetzt, reicht das Geld im Ernstfall nicht für die Miete. Zu hoch, wird der Beitrag unnötig teuer. Wichtig ist auch eine eingebaute Rentendynamik, damit die Leistung nicht über die Jahre von der Inflation aufgefressen wird.
5. Laufzeit bis zum Rentenbeginn
Die Absicherung sollte bis zum 65. oder 67. Lebensjahr laufen. Endet der Vertrag mit 55, um Beitrag zu sparen, entsteht genau in der riskantesten Phase eine Lücke – denn das Durchschnittsalter bei Eintritt der Berufsunfähigkeit liegt bei etwa 48 Jahren.
6. Faire Beitragsgestaltung
Ein niedriger Zahlbeitrag klingt verlockend, ist aber nur die halbe Wahrheit. Entscheidend ist das Verhältnis zwischen dem tatsächlich gezahlten Beitrag und dem höheren Bruttobeitrag. Ist die Lücke sehr groß, kann der Beitrag später spürbar steigen. Wir schauen im Test immer auf beide Werte, nie nur auf den Lockpreis.
7. Stabilität und Kundenurteile des Anbieters
Ein Tarif läuft über Jahrzehnte. Deshalb zählt, wie solide der Versicherer wirtschaftet und wie fair er im Leistungsfall reguliert. Unabhängige Ratings und echte Erfahrungsberichte sind hier Gold wert – ähnlich wie bei anderen langlebigen Anschaffungen, die wir uns genauer ansehen, etwa beim Blick auf Online-Versteigerungen von Gebrauchtwagen.
Vorsorge fängt vor dem Vertrag an
Der beste Tarif nützt wenig, wenn die Gesundheit auf der Strecke bleibt. Gerade weil psychische Belastung und Bewegungsmangel im Büroalltag zu den Hauptrisiken gehören, lohnt der Blick auf die eigenen Gewohnheiten. Wer viel am Schirm sitzt, kennt vielleicht schon das Thema trockene Augen im Büroalltag. Bewegung, Pausen und eine ausgewogene Ernährung – bei manchen ergänzt durch ein sinnvoll eingesetztes Multivitamin im Alltag – kosten wenig und wirken oft mehr als jede Police.
Häufige Fragen
Ab wann lohnt sich der Abschluss?
So früh wie möglich. Wer jung und gesund ist, zahlt niedrigere Beiträge und muss weniger Vorerkrankungen angeben. Schon Auszubildende und Studierende können günstig einsteigen und sich den niedrigen Beitrag für Jahrzehnte sichern.
Was kostet eine Berufsunfähigkeitsversicherung?
Das hängt stark vom Beruf, dem Eintrittsalter und der gewünschten Rentenhöhe ab. Ein kaufmännischer Angestellter zahlt oft 40 bis 70 Euro im Monat, körperlich anspruchsvolle Berufe deutlich mehr. Ein Vergleich mehrerer Angebote lohnt sich fast immer.
Zahlt der Versicherer wirklich im Ernstfall?
In den meisten Fällen ja. Rund 80 Prozent aller gestellten Anträge auf eine Berufsunfähigkeitsrente werden bewilligt. Wichtigste Voraussetzung ist, dass die Gesundheitsfragen bei Abschluss vollständig und ehrlich beantwortet wurden.
Reicht nicht die gesetzliche Erwerbsminderungsrente?
Für die meisten nicht. Sie fällt niedrig aus und wird nur gezahlt, wenn man in keinem Beruf mehr nennenswert arbeiten kann. Der zuletzt ausgeübte Beruf wird dabei nicht geschützt – genau diese Lücke schließt die private Absicherung.