Über Kreditkarten wird viel geredet, und meistens geht es um Meilen, Prämien und schickes Metall-Design. Wie ein seriöser Test hinter den Kulissen wirklich abläuft, bekommt dagegen kaum jemand zu sehen. Wir haben deshalb bei Miriam Kessler nachgefragt, die in unserer Redaktion seit Jahren Finanzprodukte auf den Prüfstand stellt und dabei gern das Kleingedruckte liest, das andere überblättern.
Kessler hat schon Girokonten, Ratenkredite und Reiseversicherungen zerlegt. Kreditkarten hält sie für besonders tückisch, weil die eigentlichen Kosten selten dort stehen, wo man sie vermutet. Im Gespräch erklärt sie, worauf es beim Testen ankommt und welche Fehler Verbraucherinnen und Verbraucher immer wieder machen.
Dass sich der genaue Blick lohnt, zeigt schon ein Blick auf die Zahlen. Laut der Studie der Deutschen Bundesbank zum Zahlungsverhalten ist der Anteil der Kreditkarte an den alltäglichen Bezahlvorgängen zwar leicht rückläufig. Im Urlaub, bei der Autoanmietung und beim Onlinekauf führt an ihr aber oft kein Weg vorbei. Grund genug, einmal genauer hinzuschauen.
Frau Kessler, wie beginnt so ein Kreditkarten-Test überhaupt?
Nicht am Schreibtisch mit einem einzelnen Produkt, sondern mit dem gesamten Markt. Wir tragen zuerst zusammen, welche Karten es für welche Zielgruppe gibt, vom kostenlosen Alltagsbegleiter bis zur Premiumkarte mit ganzem Versicherungspaket. Diesen Überblick können Leserinnen und Leser übrigens selbst nachbauen: Wer online die beste Kreditkarte finden will, sieht auf einen Blick, welche Modelle mit welchen Konditionen antreten. Erst wenn dieses Feld geordnet ist, entscheiden wir, welche Karten in die genauere Prüfung wandern.
Und wie geht es dann weiter?
Dann wird es kleinteilig. Für jede Karte legen wir ein Testprofil an und rechnen anhand realistischer Nutzungsszenarien durch, was sie im Jahr tatsächlich kostet. Ein Vielreisender zahlt an völlig anderen Stellen drauf als jemand, der die Karte nur als Sicherheit im Portemonnaie trägt. Genau deshalb gibt es bei uns nie die eine beste Karte, sondern immer die beste Karte für einen bestimmten Bedarf. Wer mit dem falschen Profil vergleicht, landet fast zwangsläufig beim falschen Ergebnis. Wir rechnen dabei nicht mit runden Wunschwerten, sondern mit dem, was Menschen im Jahr tatsächlich ausgeben: ein paar Auslandsreisen, das eine oder andere Onlineabo, gelegentlich eine Bargeldabhebung am Automaten.
Jede Karte durchläuft ein eigenes Testprofil – gerechnet wird mit realistischen Alltagsszenarien.
Welche Kriterien wiegen im Test am schwersten?
Im Kern sind es fünf Punkte, die wir uns bei jeder Karte ansehen. Die Jahresgebühr ist der offensichtlichste, aber längst nicht der wichtigste. Viel stärker ins Gewicht fallen die Kosten im Ausland, also Fremdwährungsgebühren und Abhebeentgelte, dann die Zinsen bei der Teilzahlung, die Zusatzleistungen wie Versicherungen und schließlich die Akzeptanz. Eine auf dem Papier günstige Karte, mit der ich an der Ladenkasse oder im Ausland regelmäßig scheitere, nützt am Ende niemandem etwas.
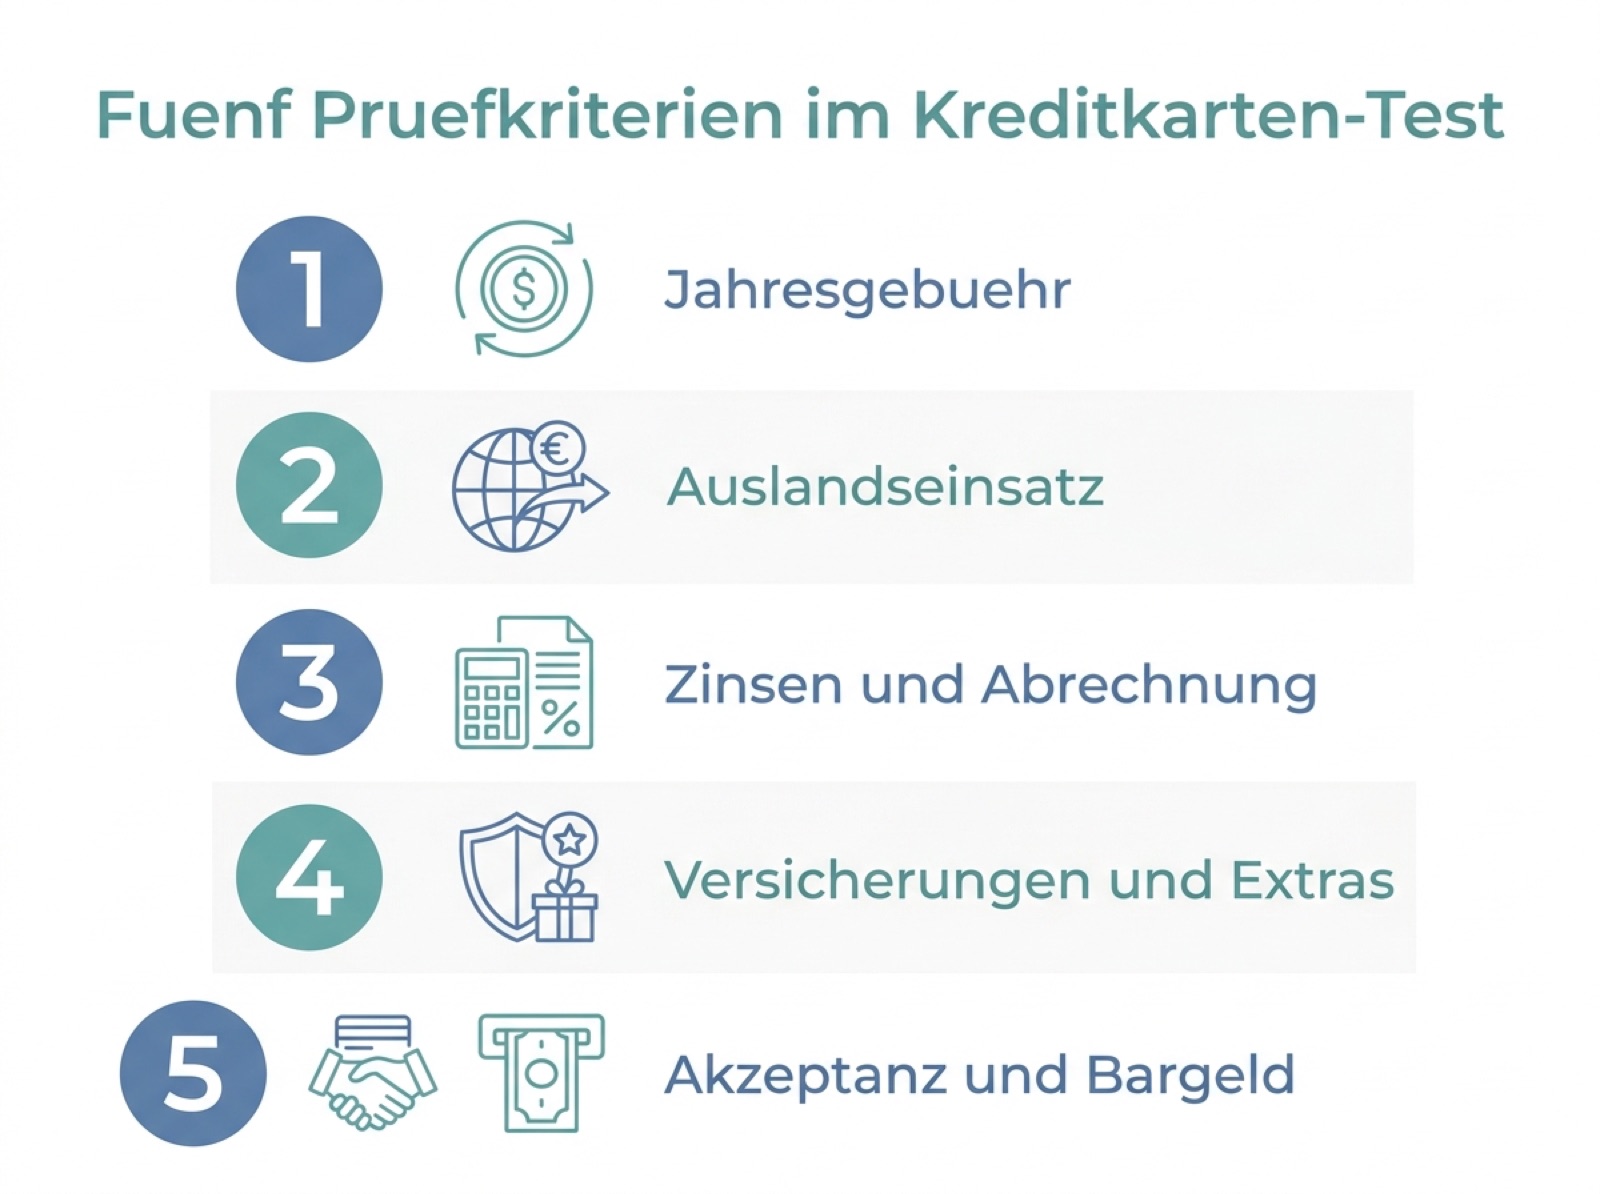
Fünf Kriterien entscheiden im Test – der Preis auf dem Etikett ist nur eines davon.
Sie haben die Teilzahlung erwähnt. Warum ist die so heikel?
Weil sie bequem klingt und im Ergebnis teuer ist. Bei vielen Karten ist die Ratenzahlung, das sogenannte Revolving, ab Werk aktiviert. Der offene Betrag wird dann nicht komplett abgebucht, sondern nur zu einem kleinen Teil, und der Rest wird verzinst, häufig im zweistelligen Prozentbereich. Die Verbraucherzentrale warnt zu Recht vor dieser stillen Kostenfalle. In unseren Tests werten wir es deutlich ab, wenn die Teilzahlung voreingestellt ist und sich nur umständlich abschalten lässt.
Viele fragen sich, ob eine Debitkarte nicht längst reicht. Was zeigen Ihre Tests?
Für den Alltag in Deutschland oft ja, im Ausland eher nein. Debitkarten sind inzwischen breit akzeptiert und ziehen den Betrag sofort vom Konto, was die Kontrolle über die Ausgaben erleichtert. Bei Mietwagen, Hotelkautionen oder manchen Onlinediensten wird aber weiterhin eine echte Kreditkarte mit Verfügungsrahmen verlangt. Wir empfehlen deshalb selten ein striktes Entweder-oder, sondern eine sinnvolle Kombination. Wer im Inland bequem mit der Debitkarte zahlt und die Kreditkarte für die wenigen Situationen bereithält, in denen sie unverzichtbar ist, fährt in aller Regel am günstigsten.
Gibt es einen Fehler, den Sie besonders oft beobachten?
Ja, den Blick allein auf das Willkommensangebot. Ein Startguthaben oder ein paar Bonusmeilen sehen verlockend aus, sagen aber nichts über die Karte im zweiten Jahr, wenn der Bonus längst verbraucht ist. Wir raten deshalb, wie bei jedem Produkt über die gesamte Nutzungsdauer zu denken. Diese Logik gilt beim Einkauf ganz ähnlich: Ob man klären will, worauf man beim Kauf achten sollte, oder Qualitätsmerkmale und Kaufkriterien vergleicht, immer gilt: erst den echten Bedarf klären, dann die Gesamtkosten prüfen.
Wie stellen Sie sicher, dass Ihre Ergebnisse wirklich neutral sind?
Wir schließen die Produkte anonym ab und übernehmen keine Herstellerangaben ungeprüft. Jede Zahl wird gegengerechnet, jede Klausel im Kleingedruckten nachgelesen und mit dem Preisaushang abgeglichen. Dieselbe Distanz halten wir auch bei größeren Anschaffungen, etwa wenn wir zeigen, wie Online-Versteigerungen beim Gebrauchtwagen funktionieren. Wer selbst nichts verkauft, kann ehrlich raten, und das ist die Grundvoraussetzung für jeden Test, dem man vertrauen soll.
Ihr wichtigster Rat an die Leserinnen und Leser?
Nehmen Sie sich eine halbe Stunde, bevor Sie unterschreiben. Legen Sie zwei oder drei Karten nebeneinander und rechnen Sie Ihren eigenen Alltag durch, nicht das Werbeszenario des Anbieters. Prüfen Sie, was passiert, wenn Sie im Ausland Geld abheben oder eine Rechnung erst im Folgemonat begleichen. Achten Sie außerdem darauf, ob sich Zusatzleistungen wie Versicherungen später abschalten lassen, falls Sie sie nicht brauchen. Und wenn eine Bedingung besonders umständlich formuliert ist, steckt dahinter selten Zufall. Dann blättert man besser eine Karte weiter, statt sich über Monate zu ärgern.